PATRIMOINES DES MONTS D'AZUR EURL - N°ORIAS 20009699 -
CONSEILLER - CONSTRUIRE et PROTEGER votre PATRIMOINE ...
PATRIMOINES DES MONTS D'AZUR EURL - N°ORIAS 20009699 -
CONSEILLER - CONSTRUIRE et PROTEGER votre PATRIMOINE ...
Tous nos Services de Conseil en Gestion Patrimoniale sur GRASSE, les Hauts Pays, le VAR et le Haut VERDON...
Des solutions complètes pour la gestion et la sécurisation de votre patrimoine.
Notre diagnostic détaillé inclut l’analyse de vos actifs, passifs, revenus et objectifs à court, moyen et long terme, afin de définir une stratégie sur-mesure pour optimiser et sécuriser votre patrimoine.
L' assurance-vie -
L’univers d’investissement au sein de l’assurance-vie est large et se divise principalement en deux catégories :
La fiscalité de l’assurance-vie est particulièrement intéressante. Elle évolue selon l’âge du contrat et également en fonction des montants versés et de la date d’ouverture. Ce qu’il faut retenir pour ne pas se perdre dans les chiffres : la fiscalité est avantageuse après huit ans de détention. Les plus-values générées bénéficient d’un abattement annuel (4600 € pour un célibataire, 9200 € pour un couple) et d’un taux de 7,5% + 17 ,2% de prélèvements sociaux (au lieu de la Flat Tax de 30% qui s’applique habituellement sur les plus-values de placements financiers).
L’assurance-vie est le placement préféré des français avec plus de 1800 milliards d’encours sous gestion. Fonds euros : le fameux fonds à capital géré par l’assureur luimême ; Unités de Compte (UC) :
contrairement aux fonds en euros, les UC ne garantissent pas le capital investi mais offrent un potentiel de rendement plus élevé.
Elles peuvent être investies en fonds actions, obligations, immobilier, ou d’autres actifs financiers.
En fonction des contrats, vous pourrez opter pour une gestion libre (vous pilotez vous-même vos investissements) ou une gestion pilotée (vous confiez la gestion à une société de gestion).
L’assurance-vie est une enveloppe d’investissement proposée par un assureur. Les sommes versées sur un contrat d’assurance-vie sont toujours disponibles (contrairement à la croyance urbaine), l’assureur garantit la liquidité.
Au-delà d’un produit d’épargne qui propose un univers d’investissement large, l’assurance-vie est aussi un outil de transmission patrimoniale grâce à son cadre successoral avantageux. En effet, elle permet de désigner librement un ou des bénéficiaires et offre un abattement de 152 500 € par bénéficiaire pour les versements réalisés avant l’âge de 70 ans
LE PLAN D'EPARGNE RETRAITE :
L’effet tunnel décrit le mécanisme selon lequel l’épargnant bénéficie d’une réduction fiscale lors des versements mais se retrouve imposé à la sortie.
Cet avantage fiscal initial peut être significatif, surtout pour les contribuables dans les tranches supérieures d’imposition (les TMI).
Pour juger de l’intérêt du PER, il faut donc prendre en compte l’effet tunnel, donc la différence d’imposition entre l’entrée et la sortie.
Si vous réalisez aujourd’hui un versement déductible sur votre PER à un TMI de 41 % et qu’au moment de sortir les fonds, à votre retraite, votre TMI est à 30 % (le TMI baisse généralement à la retraite car les revenus baissent), ça sera beaucoup plus intéressant que si votre TMI reste le même.
Les versements effectués sur un PER sont déductibles du revenu imposable, dans certaines limites, offrant ainsi un avantage fiscal À l’âge de la retraite ou en cas de situations spécifiques (invalidité, décès, surendettement, expiration des droits au chômage, acquisition de résidence principale), l’épargnant peut récupérer son capital. Il a le choix entre une sortie en capital, une rente viagère ou une combinaison des deux.
Chaque option présente des implications fiscales et financières distinctes, influençant directement le montant disponible à la retraite.
C’est une bonne idée d’opter pour un contrat flexible et qui offre beaucoup de souplesse.
📌 La loi Pacte du 22 mai 2019 a donné naissance au plan d’épargne retraite. Il existait d’autres plans retraite avant ça, chacun avec ses propres règles de fonctionnement. immédiat.
Toutefois, au moment du déblocage des fonds, les sommes sont soumises à l’impôt sur le revenu.
Ce n’est donc qu’un retard d’imposition qu’il faut prendre en compte pour juger de l’intérêt du PER.
Les plus-values générées par la performance du contrat sont également soumises aux prélèvements sociaux.
Le PER est un dispositif long terme.
Les sommes versées sur le plan sont bloquées jusqu’à la retraite (hors cas de déblocage anticipé comme l’acquisition de sa résidence principale).
Comme l’assurance-vie, c’est généralement un contrat multisupport – même s’il existe différents types de PER – ce qui signifie que le PER peut proposer un univers d’investissement large : fonds en euros et unités de compte en actions, obligations, etc.
EFFET TUNNEL FONCTIONNEMENT DU PER MODALITÉS DE SORTIE FISCALITÉ PLACEMENTS
Le PER peut être un outil précieux pour préparer sa retraite, offrant flexibilité et avantages fiscaux.
Cependant, cela nécessite une compréhension approfondie de ses caractéristiques pour ne pas se laisser aveugler uniquement par la carotte fiscale.
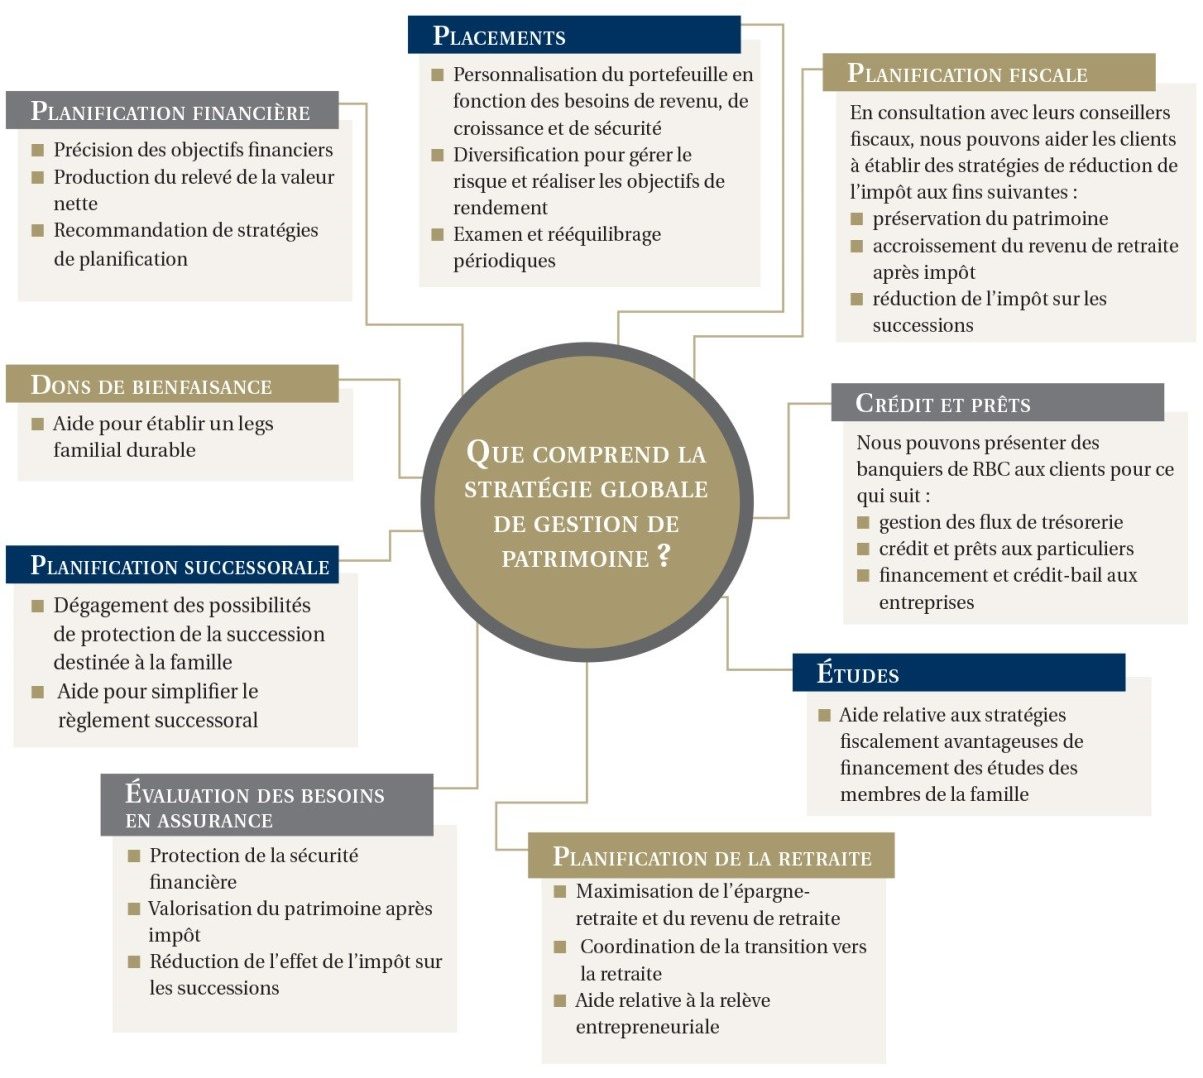
Grâce à des partenariats multiples avec les principaux acteurs du marché assurantiel et les meilleurs gestionnaires, nous garantissons la sécurité et la croissance optimale de votre patrimoine en respectant les standards de conformité et de robustesse.
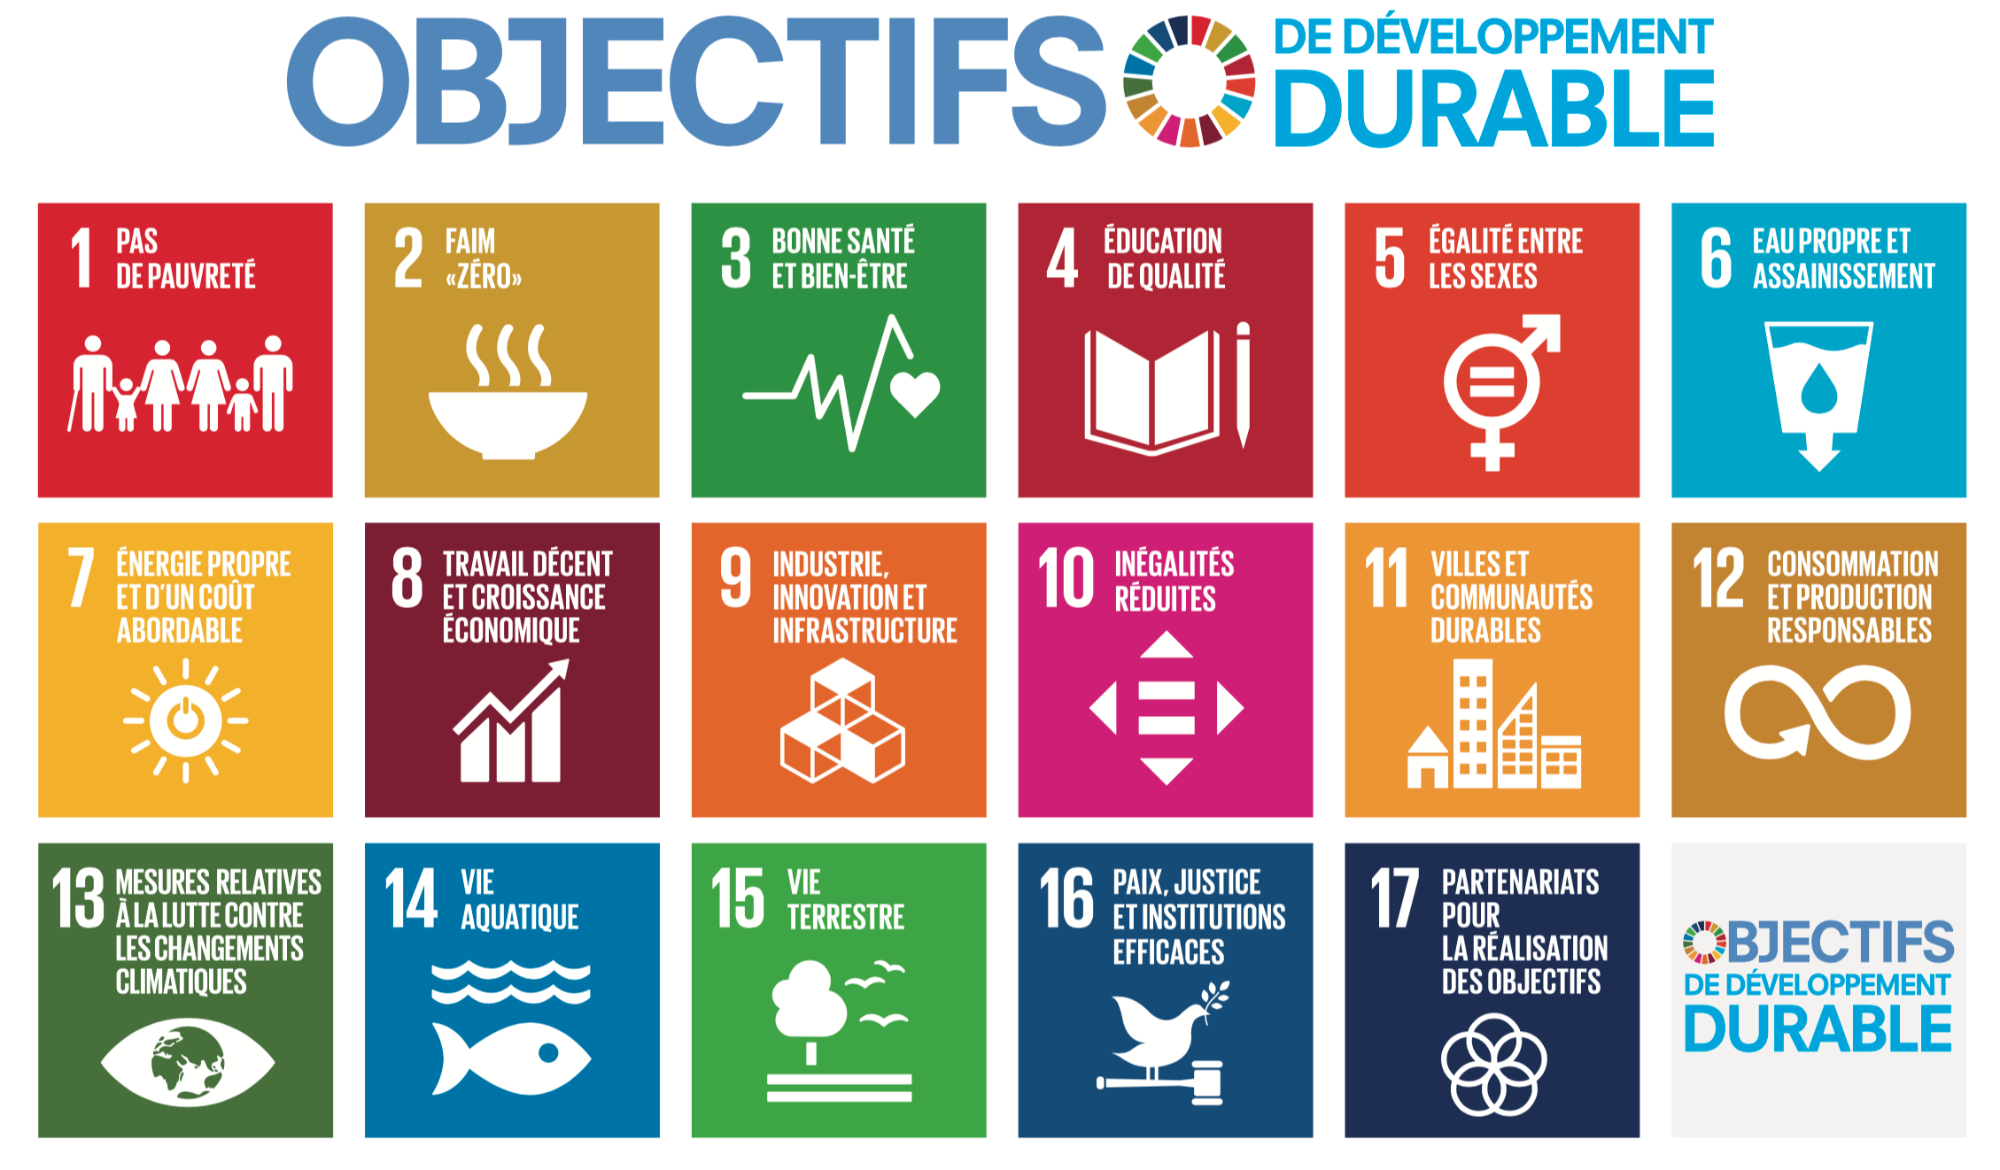
Nous privilégions la finance responsable et durable dans l'allocation de nos actifs afin d'orienter l'épargne vers une économie positive...
En combinant analyse du marché, sélection rigoureuse de programmes neufs et conseil personnalisé, nous vous accompagnons vers des placements immobiliers performants et sécurisés, adaptés à votre profil fiscal et patrimonial.
LA SCPI est propriétaire de patrimoine immobilier :
bien qu’il soit associé d’une société et non propriétaire direct des biens, fiscalement, il est considéré comme tel, avec des revenus classés dans la catégorie des revenus fonciers.
Une SCPI est gérée par une société de gestion qui a pour mission de collecter des fonds auprès des investisseurs, les investir selon la stratégie d’investissement définie, puis de gérer le parc (trouver des locataires, réaliser les travaux, etc.).
En achetant des parts de la SCPI, vous devenez associé, ce qui vous confère une quote-part du patrimoine immobilier détenu par la SCPI.
Une SCPI étant transparente fiscalement, vous détenez aux yeux de l’administration fiscale un patrimoine immobilier.
RÉGLEMENTATION ET SURVEILLANCE FONCTIONNEMENT D’UNE SCPI RÔLE DE LA SOCIÉTÉ DE GESTION ET DES INVESTISSEURS
En tant que détenteur de parts de SCPI, l’investisseur : investir dans des actifs immobiliers (généralement commerciaux), tels que des bureaux, des commerces dans le but de les louer ; gérer le parc immobilier :
cela inclut la gestion des locataires, des travaux de maintenance, de rénovation ou d’amélioration, et de toutes les autres obligations liées à la possession et la gestion de biens immobiliers, tels que :
collecter des fonds auprès des investisseurs ;
perçoit des dividendes correspondant à sa part des loyers nets, est régulièrement informé.
La société de gestion fournit des informations périodiques sur les performances et les activités de la SCPI, permettant une transparence pour les investisseurs.
ASSURER LES ENTREPRISES, L'ENTREPRENEUR, sa FAMILLE, ses MANAGERS ou CADRES, et ses SALARIES...
L'UNIVERS PROFESSIONNEL
Nous offrons des contrats d'assurance pour les managers, salariés, dans les domaines de la prévoyance et de la retraite complémentaire...
Pour tout cela, nos assureurs partenaires sont des spécialistes et des experts de l'entreprise et du management des risques économiques et financiers
Nous couvrons les risques professionnels, des entreprises petites et moyennes, ceux liés aux crédits, aux cautions, aux financements des investissements productifs, matériels, trésorerie, postes clients, et les CYBER RISQUES.
Nous assurons les matériels, des entreprises, les véhicules, les machines et technologies diverses.
Nous disposons de 27 ans de savoir faire en gestion et développement d'entreprise et 18 ans comme conseil en assurances des risques professionnels
Notre double compétence en gestion, développement et en maîtrise des risques de l'entreprise est un atout pour mettre en place les solutions optimales, à partir de diagnostics, audits, et contrats d'assurances spécialisés...
Nous établissons un plan de protection optimum pour votre entreprise.
Notre mission comprend:
Lorsqu'un sinistre survient, nous vous déchargeons d'un maximum de tâches administratives.
Votre conseil est à vos côtés lors des réunions d'expertises, de négociations avec la partie adverse et du calcul de l'indemnisation.
LA PROTECTION DE L'ENTREPRENEUR
et des personnes clés, salariés, associés ou travailleurs non salariés en lien avec l'entreprise :
L’HOMME-CLE
Protéger l’entreprise en assurant l’homme-clé, quelles que soient son activité et sa fonction, grâce au versement d’indemnités journalières, suite à son arrêt de travail. Protéger l’entreprise en assurant l’homme-clé en cas d’accident ou de maladie ne lui permettant plus d’exercer sa profession, grâce au versement d’un capital forfaitaire.
LES ASSOCIES
Protéger les associés de cabinets (médicaux, d’avocats…) ou d’une entreprise en prévoyant :
le versement d’indemnités journalières au cabinet ou à l’entreprise en cas d’arrêt de travail d’un associé, le versement d’un capital au cabinet ou à l’entreprise suite à la perte de profession d’un des associés, le versement d’un capital au cabinet ou à l’entreprise suite au décès accidentel d’un associé.
LES TRAVAILLEURS NON SALARIES
Protéger les travailleurs non salariés (chirurgien, coiffeur, artiste…) en cas d’accident ou de maladie ne leur permettant plus d’exercer leur profession, grâce au versement d’un capital forfaitaire. Protéger l’outil de production du travailleur non salarié grâce au versement indemnités journalières permettant de couvrir les frais généraux en cas d’arrêt de travail.
Accompagner les T.N.S à la construction de leur complémentaire retraite, selon des formules très diverses, et sur mesure, adaptées aux capacités de chacun
Découvrez nos offres d’accompagnement et comment
nous pouvons valoriser votre patrimoine tout au long de la VIE ...
Téléphone:
Courriel:
Adresse:
Nous avons besoin de votre consentement pour charger les traductions
Nous utilisons un service tiers pour traduire le contenu du site web qui peut collecter des données sur votre activité. Veuillez consulter les détails dans la politique de confidentialité et accepter le service pour voir les traductions.